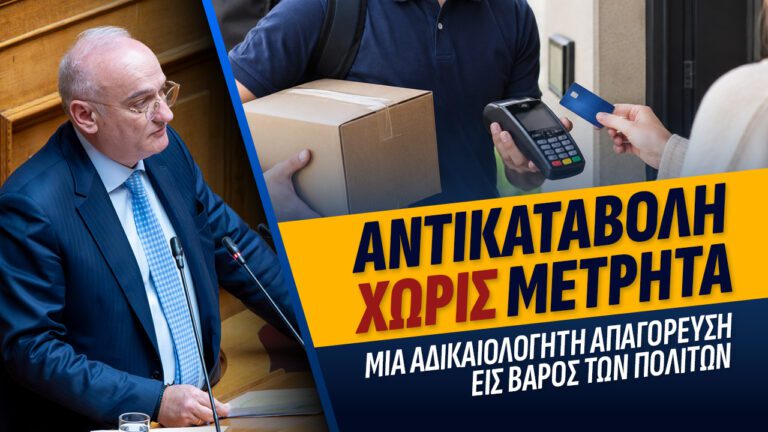
Αντικαταβολή χωρίς μετρητά: Μια αδικαιολόγητη απαγόρευση εις βάρος των πολιτών.
Άρθρο του Ανδρέα Βορύλλα, Βουλευτή Β2 Δυτικού Τομέα Αθηνών της ΝΙΚΗΣ Η Κυβέρνηση, στο όνομα της καταπολέμησης της φοροδιαφυγής, προωθεί με το άρθρο 299 του υπό διαβούλευση νομοσχεδίου την κατάργηση της δυνατότητας πληρωμής με μετρητά στις αντικαταβολές μέσω εταιρειών ταχυμεταφοράς, ανεξαρτήτως ποσού. Πρόκειται για μια οριζόντια απαγόρευση, η οποία δημιουργεί σοβαρά κοινωνικά και […]


Άρθρο του Ανδρέα Βορύλλα, Βουλευτή Β2 Δυτικού Τομέα Αθηνών της ΝΙΚΗΣ
Η Κυβέρνηση, στο όνομα της καταπολέμησης της φοροδιαφυγής, προωθεί με το άρθρο 299 του υπό διαβούλευση νομοσχεδίου την κατάργηση της δυνατότητας πληρωμής με μετρητά στις αντικαταβολές μέσω εταιρειών ταχυμεταφοράς, ανεξαρτήτως ποσού. Πρόκειται για μια οριζόντια απαγόρευση, η οποία δημιουργεί σοβαρά κοινωνικά και οικονομικά προβλήματα, χωρίς να έχει παρουσιαστεί επαρκής τεκμηρίωση για την αναγκαιότητά της.
Πρώτον, η ρύθμιση δημιουργεί συνθήκες οικονομικού αποκλεισμού. Χιλιάδες ηλικιωμένοι, πολίτες με περιορισμένες ψηφιακές δεξιότητες και κάτοικοι απομακρυσμένων περιοχών εξακολουθούν να χρησιμοποιούν μετρητά στις καθημερινές συναλλαγές τους. Η υποχρεωτική ηλεκτρονική πληρωμή προϋποθέτει πρόσβαση σε κατάλληλα μέσα πληρωμής και εξοικείωση με αυτά. Έτσι, ακόμη και η παραλαβή ενός προϊόντος αξίας 20 ευρώ μπορεί να μετατραπεί σε πρόβλημα για έναν πολίτη που δεν χρησιμοποιεί κάρτα.
Δεύτερον, επιβαρύνονται οι μικρές επιχειρήσεις. Πολλά μικρά ηλεκτρονικά καταστήματα χρησιμοποιούν την αντικαταβολή για να εξυπηρετούν πελάτες που δεν επιθυμούν να προπληρώνουν. Η κατάργηση των μετρητών μπορεί να οδηγήσει σε απώλεια παραγγελιών, πρόσθετες χρεώσεις ηλεκτρονικών συναλλαγών και αυξημένες λειτουργικές απαιτήσεις. Οι μεγαλύτερες επιχειρήσεις διαθέτουν περισσότερες δυνατότητες προσαρμογής, γεγονός που ενδέχεται να επιδεινώσει τις ανταγωνιστικές ανισότητες.
Τρίτον, η φοροδιαφυγή δεν ταυτίζεται με τη χρήση μετρητών. Μια αντικαταβολή μπορεί να συνοδεύεται από νόμιμο φορολογικό παραστατικό και να καταγράφεται κανονικά στα λογιστικά βιβλία. Το κρίσιμο ζήτημα είναι αν η πώληση δηλώνεται και αν αποδίδονται οι προβλεπόμενοι φόροι. Αντί να ενισχύσει τους ελέγχους και τις ηλεκτρονικές διασταυρώσεις μεταξύ επιχειρήσεων και εταιρειών ταχυμεταφοράς, η Κυβέρνηση επιλέγει να περιορίσει τον τρόπο πληρωμής.
Τέταρτον, δημιουργείται υπερβολική εξάρτηση από τραπεζικά και τεχνολογικά συστήματα. Ενδεχομένως η αντικαταβολή χωρίς μετρητά να είναι ένα δώρο προς τις τράπεζες, αφού θα αυξήσουν περαιτέρω τον όγκο συναλλαγών τους και να τους δοθεί η ευκαιρία να επιβάλλουν προμήθειες. Επίσης μια τεχνική βλάβη, μια διακοπή σύνδεσης ή μια δυσλειτουργία του συστήματος πληρωμών, μπορεί να εμποδίσει την ολοκλήρωση της συναλλαγής με μετρητά αντί με την χρήση κάρτας. Τα μετρητά αποτελούν μια ανεξάρτητη εναλλακτική, ιδιαίτερα χρήσιμη όταν οι ηλεκτρονικές υποδομές δεν λειτουργούν.
Πέμπτον, εγείρεται σοβαρό ζήτημα αναλογικότητας και συμβατότητας με την ευρωπαϊκή κατεύθυνση προστασίας των μετρητών. Η απαγόρευση εγείρει σοβαρά ζητήματα συνταγματικότητας και συμβατότητας με το ευρωπαϊκό δίκαιο. Το άρθρο 5 παρ. 1 του Συντάγματος προστατεύει την οικονομική ελευθερία, ενώ το άρθρο 25 παρ. 1 κατοχυρώνει την αρχή της αναλογικότητας. Παράλληλα, το άρθρο 128 της Συνθήκης για τη Λειτουργία της Ευρωπαϊκής Ένωσης αναγνωρίζει τα τραπεζογραμμάτια ευρώ ως νόμιμο χρήμα. Επίσης το Δικαστήριο της Ευρωπαϊκής Ένωσης, με την απόφαση της 26ης Ιανουαρίου 2021 (C-422/19 και C-423/19), έχει κρίνει ότι οι περιορισμοί στη χρήση μετρητών πρέπει να δικαιολογούνται από λόγους δημοσίου συμφέροντος και να μην υπερβαίνουν το αναγκαίο μέτρο. Συνεπώς, η καθολική απαγόρευση των μετρητών στις αντικαταβολές, ακόμη και για ελάχιστα ποσά, χωρίς πρόβλεψη ηπιότερων μέτρων, δημιουργεί εύλογες αμφιβολίες ως προς την τήρηση της αρχής της αναλογικότητας.
Η ΝΙΚΗ ζητεί την απόσυρση της διάταξης και τη διατήρηση της αντικαταβολής με μετρητά, τουλάχιστον για συναλλαγές έως 500 ευρώ, με υποχρεωτική έκδοση παραστατικών και αποτελεσματικούς φορολογικούς ελέγχους.
Η ψηφιακή μετάβαση πρέπει να προσφέρει περισσότερες δυνατότητες στους πολίτες, όχι να τους στερεί υφιστάμενες επιλογές. Η καταπολέμηση της φοροδιαφυγής δεν μπορεί να αποτελεί μόνιμη δικαιολογία για κάθε νέο περιορισμό στην οικονομική ελευθερία.